Datos, método y calculadora
Rentabilidad del alquiler en Madrid: bruta, neta y por distritos (2026)
Comprar para alquilar en Madrid capital renta de media un 4,3 % bruto, casi lo mismo que el Bono del Estado. La diferencia la marcan tres decisiones: el distrito, el tamaño de la vivienda y los gastos que no aparecen en los rankings. Aquí tienes los datos y una calculadora para comprobarlo con tus números.
Actualizado en noviembre de 2026 · Datos de idealista y Fotocasa
- Madrid capital
- 4,3 %
- Rentabilidad bruta media · idealista, 3T 2026
- España
- 6,2 %
- Rentabilidad bruta media · idealista, 3T 2026
- Bono del Estado a 10 años
- 4,1 %
- Dato usado por idealista en el 3T 2026
- Puente de Vallecas
- 7,3 %
- Distrito más rentable de Madrid · Fotocasa, junio de 2026
Cómo calcular la rentabilidad de un piso en Madrid paso a paso
La rentabilidad de un piso en alquiler se mide de tres formas. Cada una responde a una pregunta distinta, y solo la neta y la apalancada dicen cuánto gana de verdad tu dinero.
Rentabilidad bruta: fórmula y ejemplo
Sirve para comparar zonas rápidamente. No descuenta gastos ni impuestos.
Rentabilidad bruta = renta anual ÷ precio de compra × 100Rentabilidad neta: qué gastos e impuestos restar
Resta los meses sin inquilino y los gastos anuales (IBI, comunidad, seguros, mantenimiento, gestión) y divide entre todo lo que has invertido: precio, impuestos de compra, notaría, registro y amueblamiento.
Rentabilidad neta = (renta anual × ocupación − gastos anuales) ÷ inversión total × 100Rentabilidad apalancada (ROCE o cash on cash)
Si compras con hipoteca, mide lo que rinde el dinero que pones tú.
ROCE = (beneficio neto anual − cuota anual de la hipoteca) ÷ capital propio aportado × 100Después de impuestos
El beneficio tributa en el IRPF como rendimiento del capital inmobiliario, con gastos deducibles, amortización y la reducción por alquiler de vivienda habitual.
Ejemplo: loft de obra nueva de 165.000 €
- Renta anual (1.000 € × 12)
- 12.000 €
- Rentabilidad bruta
- 7,3 %
- Ocupación del 95 % (unas 3 semanas vacío al año)
- −600 €
- Gastos anuales (IBI, comunidad, seguro, mantenimiento)
- −1.000 €
- Beneficio neto anual
- 10.400 €
- Inversión total (precio + IVA 10 % + AJD 0,75 % + 1.800 € de gastos)
- 184.538 €
- Rentabilidad neta
- 5,6 %
Simulación con supuestos de mercado, no rentabilidad garantizada. Los gastos anuales son valores orientativos; cámbialos en la calculadora.
Bruta, neta y apalancada: qué incluye cada una
| Indicador | Qué incluye | Qué no incluye | Para qué sirve |
|---|---|---|---|
| Rentabilidad bruta | Renta anual y precio de compra | Gastos, vacancia, impuestos, hipoteca | Comparar distritos y anuncios |
| Rentabilidad neta | Vacancia, gastos anuales, impuestos y gastos de compra | Hipoteca e IRPF | Saber cuánto rinde el inmueble |
| ROCE / cash on cash | Todo lo anterior más la cuota de la hipoteca | Revalorización | Saber cuánto rinde tu dinero |
Impuestos de compra en Madrid: ITP o IVA + AJD
| Tipo de vivienda | Impuestos | En 165.000 € |
|---|---|---|
| Segunda mano | ITP del 6 % (tipo general de la Comunidad de Madrid) | 9.900 € |
| Obra nueva | IVA del 10 % + AJD del 0,75 % | 17.738 € |
Más notaría, registro y gestoría en ambos casos. El ITP se calcula sobre el mayor valor entre el precio y el valor de referencia del Catastro. Fuente: Decreto Legislativo 1/2010 de la Comunidad de Madrid, art. 28.
Calculadora de rentabilidad bruta y neta en Madrid
Introduce el precio, la renta y los gastos, y añade la hipoteca si la vas a usar. La calculadora aplica los impuestos de compra de la Comunidad de Madrid y te muestra cuánto resta cada partida.
Cargar el loft de TroleAñadir hipoteca del 80 %
1. Compra
2. Alquiler y gastos
3. Hipoteca e IRPF
- Rentabilidad bruta
- Meses sin inquilino
- Gastos anuales
- Impuestos y gastos de compra
- Rentabilidad neta
- Inversión total
- Impuestos de compra
- Gastos anuales
- Capital propio aportado
- Cuota de hipoteca
- IRPF estimado
Estimación orientativa, no asesoramiento financiero ni fiscal. El IRPF se estima con amortización del 3 % sobre el 70 % del coste (parte de construcción) y los intereses del primer año. Las rentabilidades estimadas no garantizan rentabilidades futuras.
Recibir mi cálculoDistritos más rentables de Madrid: ranking 2026
La rentabilidad bruta de Madrid capital va del 2,7 % de Salamanca al 7,3 % de Puente de Vallecas: casi tres veces más según dónde compres. Esta es la tabla completa por distritos.
Ranking de rentabilidad bruta por distrito
| # | Distrito | Fotocasa, jun. 2026 | Otros portales 2026 |
|---|---|---|---|
| 1 | Puente de Vallecas Trole Urban Lofts | 7,3 % | 5,4–9,8 % |
| 2 | Villaverde | 7,0 % | 6,0–11,9 % |
| 3 | Usera | 6,9 % | 4,8–8,6 % |
| 4 | Carabanchel | 6,6 % | 5,8–8,1 % |
| 5 | Latina | 6,4 % | 5,9 % |
| 6 | Vicálvaro | 5,5 % | — |
| 7 | San Blas-Canillejas | 5,3 % | 5,3–5,7 % |
| 8 | Villa de Vallecas | 5,0 % | 5,5–7,1 % |
| 9 | Hortaleza | 4,9 % | — |
| 10 | Moratalaz | 4,8 % | — |
| 11 | Ciudad Lineal | 4,5 % | — |
| 12 | Arganzuela | 4,4 % | — |
| 13 | Tetuán | 4,2 % | 4,3–5,8 % |
| 14 | Fuencarral-El Pardo | 4,2 % | — |
| 15 | Centro | 3,6 % | — |
| 16 | Moncloa-Aravaca | 3,6 % | — |
| 17 | Chamartín | 3,4 % | 4,0–4,5 % |
| 18 | Chamberí | 3,1 % | 3,8–4,1 % |
| 19 | Retiro | 3,0 % | — |
| 20 | Salamanca | 2,7 % | 3,4–4,0 % |
Rentabilidad bruta del alquiler de vivienda. Fuente principal: Fotocasa Research, «La rentabilidad de la vivienda en España en 2026» (precios de junio de 2026). Contraste: rango publicado en 2026 por Housfy, Parlantia, Inmomadrid (Solvia Market View), Rulehouse, Templo Consulting (datos Fotocasa), Maitea Inmobiliaria, Rentuos, Luitom Group. Las cifras de otros portales usan muestras y fechas distintas.
Por qué la almendra central renta menos
En Salamanca, Chamberí o Retiro el precio de compra por metro cuadrado es varias veces el del sur de Madrid, pero el alquiler no sube en la misma proporción. El resultado es una rentabilidad bruta del 2,7–3,1 %: se compra estabilidad y patrimonio, no renta.
Puente de Vallecas: el distrito de Trole Urban Lofts
Es el distrito más rentable de Madrid según Fotocasa (7,3 %), con Metro y Cercanías y un barrio en transformación: el Área Demo de Vallecas convertirá más de 360.000 m² de suelo industrial en un barrio con unas 1.400 viviendas. Ver la promoción.
Por qué los lofts y estudios rinden más por euro invertido
El alquiler no baja en proporción a los metros: una vivienda de 30 m² se alquila por más euros por metro cuadrado que una de 80 m² en la misma calle, mientras que el precio de compra crece casi en proporción a la superficie. Por eso las viviendas compactas suelen superar la rentabilidad media de su distrito. Lofts de obra nueva en Madrid.
Rentabilidad del alquiler en Madrid frente al Bono del Estado a 10 años
En el tercer trimestre de 2026, la vivienda en Madrid capital rentó un 4,3 % bruto frente al 4,1 % del bono, según idealista. Con la media de la ciudad, el alquiler apenas compensa el esfuerzo de gestión. Comparado en neto, después de impuestos, y en un distrito de alta rentabilidad, el resultado cambia.
| Aspecto | Bono a 10 años | Alquiler medio en Madrid | Loft en distrito de alta rentabilidad |
|---|---|---|---|
| Rentabilidad bruta | 4,0 % (3,99 % el 19/11/2026) | 4,1–4,3 % de media | 7,3 % en Puente de Vallecas; 7,3 % estimada en el loft de Trole |
| Fiscalidad | Cupones en la base del ahorro (19–30 %) | Base general, con gastos deducibles, amortización y reducción por vivienda habitual | Igual que el alquiler medio |
| Revalorización | No: al vencimiento recuperas el nominal | Sí, ligada al mercado | Sí; distrito en transformación |
| Frente a la inflación | Cupón fijo | La renta se actualiza (máximo 2 % sin pacto hasta el 31/12/2027) | Igual que el alquiler medio |
| Liquidez | Alta: mercado secundario | Baja: vender lleva meses | Baja |
| Riesgos | Precio si vendes antes del vencimiento | Impago, vacancia, reparaciones, cambios normativos | Los del alquiler, más el plazo de obra hasta la entrega |
| Gestión | Ninguna | Inquilinos, contratos, incidencias | Inquilinos, contratos, incidencias |
Bono: rentabilidad del 19/11/2026 publicada por Europa Press; idealista usó un 4,1 % en su informe del 3T 2026. Alquiler: idealista (4,3 %) y Fotocasa (4,1 %). Límite de actualización de renta: Real Decreto-ley 29/2026.
Lo que el bono no da: revalorización y cobertura frente a la inflación
El bono devuelve el nominal y paga un cupón fijo. La vivienda puede revalorizarse y su renta se actualiza con el tiempo; en Puente de Vallecas el precio de la vivienda subió un 17,9 % en el último año según idealista (septiembre de 2026).
Lo que el alquiler no da: liquidez y ausencia de gestión
El bono se vende en días y no tiene inquilinos. Si necesitas disponer del dinero a corto plazo o no quieres gestionar, el bono puede ser mejor opción. La vivienda es una inversión a largo plazo.
Caso tipo: rentabilidad de un loft de Trole Urban Lofts
Así se pasa de la rentabilidad bruta a la neta y a la rentabilidad de tu dinero con hipoteca, con un loft de unos 30 m² útiles en Puente de Vallecas. Todos los supuestos están a la vista y puedes cambiarlos en la calculadora.
Supuestos
- Precio: 165.000 € (obra nueva)
- IVA 10 % + AJD 0,75 % + 1.800 € de notaría, registro y gestoría
- Renta: 1.000 €/mes, dentro del rango de 750–1.390 € del estudio de mercado de Inverhaus (marzo de 2026)
- Ocupación: 95 %
- Gastos anuales: 1.000 € (IBI, comunidad, seguro, mantenimiento)
- Hipoteca: 80 % del precio, al 3 % a 30 años
De la bruta a la neta y al ROCE, paso a paso
- Renta anual de 12.000 € sobre 165.000 €: 7,3 % bruto.
- Con un 95 % de ocupación y 1.000 € de gastos, el beneficio neto es de 10.400 € al año.
- Dividido entre la inversión total de 184.538 €: 5,6 % neto.
- Con una hipoteca de 132.000 € (cuota de 557 € al mes), aportas 52.538 € y te quedan 3.722 € al año: 7,1 % sobre tu dinero, que recuperas en unos 14 años solo con las rentas.
Simulación con supuestos de mercado; no es una operación real ni una rentabilidad garantizada. No incluye IRPF ni revalorización. La hipoteca está sujeta a la aprobación del banco. Las rentabilidades estimadas no garantizan rentabilidades futuras.
Probar con mis númerosCómo proteger la rentabilidad neta de tu alquiler
La rentabilidad que calculas el primer día solo se mantiene si controlas el impago, la vacancia, la normativa y los impuestos.
Seguro de impago y perfil de inquilino
El impago y los meses vacíos son lo que más rentabilidad destruye. Un seguro de impago cuesta en torno a un pequeño porcentaje de la renta anual y lo paga el propietario: con el Real Decreto-ley 29/2026 no se puede exigir al inquilino. En viviendas pequeñas bien conectadas, la demanda es de profesionales jóvenes, parejas y trabajadores desplazados.
Ley de Vivienda en Madrid: qué te afecta hoy
A octubre de 2026 la Comunidad de Madrid no tiene zonas tensionadas declaradas, así que no hay tope a la renta inicial de los nuevos contratos. Sí se aplica en toda España el Real Decreto-ley 29/2026: la actualización anual de la renta no puede superar el 2 % sin pacto hasta el 31 de diciembre de 2027, y el inquilino puede pedir una prórroga extraordinaria de hasta dos años en determinados contratos.
Fuentes: listado de zonas tensionadas del Ministerio de Vivienda (octubre de 2026) y Real Decreto-ley 29/2026 (convalidado el 12/11/2026).
Fiscalidad: gastos deducibles y reducción del IRPF
Puedes deducir el IBI, la comunidad, los seguros, las reparaciones, los intereses de la hipoteca y la amortización del 3 % anual de la construcción. Al rendimiento neto se le aplica una reducción por alquiler de vivienda habitual: con el Real Decreto-ley 29/2026 es del 50 % en el caso general y llega al 85–100 % según la renta pactada y la edad del inquilino. Consulta tu caso con un asesor fiscal.
Artículo 23.2 de la Ley 35/2006 del IRPF, modificado por el artículo 6 del Real Decreto-ley 29/2026.
Alquiler de vivienda habitual, no temporal
Esta página trata el alquiler tradicional de vivienda habitual (contratos de la Ley de Arrendamientos Urbanos), que es el que da acceso a la reducción del IRPF y el que encaja con el uso residencial de los lofts de Trole.
Información general actualizada en noviembre de 2026. No es asesoramiento jurídico ni fiscal.
De los datos a la inversión: un loft en el distrito más rentable de Madrid
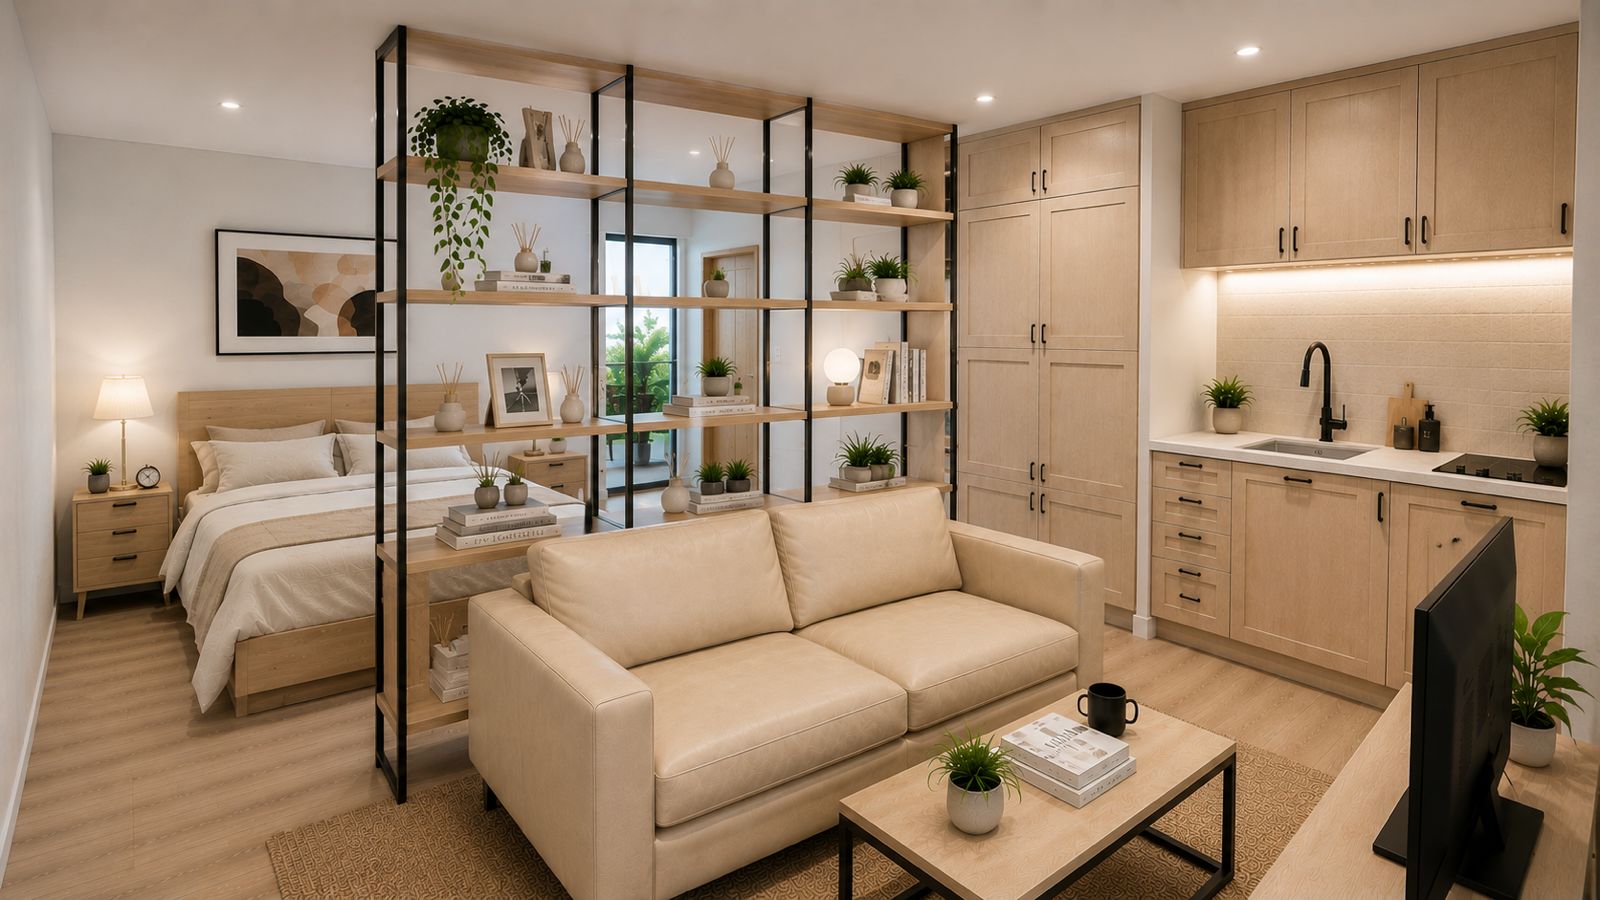
Los rankings dicen dónde rinde más el alquiler; Trole Urban Lofts es una forma de invertir allí con vivienda nueva, de tamaño compacto y uso residencial.
- Ubicación Calle Trole 14, Puente de Vallecas
- Superficie ~30 m² útiles, doble altura
- Uso Residencial (vivienda)
- Precio Desde 165.000 €
- Situación Licencia y financiación aprobadas
- Entrega prevista 2027–2028
Recibe tu cálculo o el dossier del loft
Te enviamos el cálculo de rentabilidad con tus números, el dossier de Trole Urban Lofts con planos y precios, o te llamamos para agendar una visita.
- Teléfono630 247 581
- WhatsAppEscríbenos por WhatsApp
- Correojcarpintero@inverhaus.es
Preguntas frecuentes sobre la rentabilidad del alquiler en Madrid
¿Qué es una buena rentabilidad neta del alquiler en Madrid?
En Madrid capital la rentabilidad bruta media está entre el 4,1 % (Fotocasa, junio de 2026) y el 4,3 % (idealista, tercer trimestre de 2026). Una vez restados gastos, vacancia e impuestos de compra, una rentabilidad neta del 4 % o más ya supera a la media de la ciudad y al Bono del Estado a 10 años antes de impuestos. Para alcanzarla hay que elegir bien el distrito y el tamaño de la vivienda.
¿Cuál es la diferencia entre rentabilidad bruta y neta?
La rentabilidad bruta divide la renta anual entre el precio de compra. La neta resta a la renta los meses sin inquilino y los gastos anuales (IBI, comunidad, seguros, mantenimiento) y la divide entre la inversión total, que incluye impuestos de compra, notaría, registro y amueblamiento. En Madrid la diferencia suele ser de uno a dos puntos.
¿Cómo se calcula la rentabilidad de un piso con hipoteca?
Con la rentabilidad sobre el capital propio, también llamada cash on cash o ROCE: al beneficio neto anual se le resta la cuota anual de la hipoteca y el resultado se divide entre el dinero que has puesto tú (entrada, impuestos y gastos). Si el tipo de interés es menor que la rentabilidad neta del inmueble, la hipoteca aumenta la rentabilidad de tu dinero.
¿Qué gastos restan más rentabilidad a un piso en alquiler?
Los impuestos de compra, porque aumentan la inversión desde el primer día: un 6 % de ITP en segunda mano o un 10 % de IVA más un 0,75 % de AJD en obra nueva en la Comunidad de Madrid. Después vienen los meses sin inquilino, la comunidad y el IBI, los seguros y el mantenimiento, y por último el IRPF sobre el rendimiento.
¿Cuáles son los distritos más rentables para alquilar en Madrid?
Según Fotocasa (junio de 2026), los distritos con mayor rentabilidad bruta son Puente de Vallecas (7,3 %), Villaverde (7,0 %), Usera (6,9 %), Carabanchel (6,6 %) y Latina (6,4 %). Los menos rentables son Chamberí (3,1 %), Retiro (3,0 %) y Salamanca (2,7 %), donde el precio de compra es mucho más alto en relación con el alquiler.
¿Renta más un estudio o un loft que un piso tradicional?
En general sí, por euro invertido. El alquiler no baja en proporción a los metros: un estudio o un loft de unos 30 m² se alquila por más euros por metro cuadrado que un piso de 80 m² en la misma zona, mientras que el precio de compra crece casi en proporción a la superficie. Además, el ticket de entrada es menor y la demanda de viviendas pequeñas bien conectadas es alta.
¿Compensa más alquilar un piso que comprar Bonos del Estado?
Depende del distrito. En el tercer trimestre de 2026, idealista situó la rentabilidad bruta de la vivienda en Madrid capital en el 4,3 %, frente al 4,1 % del Bono a 10 años: en la media de la ciudad apenas compensa el esfuerzo de gestión. En los distritos del sur la rentabilidad bruta ronda el 6,5–7,5 %, y la vivienda añade revalorización. El bono, a cambio, es líquido y no requiere gestión.
¿Cómo tributan los ingresos del alquiler en el IRPF?
Como rendimiento del capital inmobiliario, en la base general. Puedes deducir el IBI, la comunidad, los seguros, las reparaciones, los intereses de la hipoteca y la amortización del inmueble. Si alquilas como vivienda habitual del inquilino, el rendimiento neto tiene una reducción: con el Real Decreto-ley 29/2026 es del 50 % en el caso general y puede ser mayor según la renta pactada y la edad del inquilino.